「收购」对于现代游戏玩家来说应该不是一个很陌生的名词,而且在绝大部份时候都带有强烈的负面印象。曾在欧洲任天堂等众多游戏公司任职,现在是游戏产业咨询机构 Game Studio Unlocked 创办人的赛巴斯汀‧卡尔多苏(Sebastian Cardoso)花费数个月整理游戏产业在过去 25 年间将近 400 件的收购案件,统计出了能够证实这种负面印象的数据。
美商艺电(Electronic Arts)公司相信是让许多老牌 PC 游戏玩家对「收购」闻风色变的元凶
统计出来的结果是,在这 392 家工作室当中有 123 家(约 34%)的工作室已经被解散;有 95 家(约 26.2%)的工作室经营状况不佳,规模缩小。加起来就是,60.2% 被收购的工作室下场都不太好。
但反过来说,也有 99 家(约 27.3%)工作室维持稳定,更有 45 家(约 12.4%)的工作室获得成长。
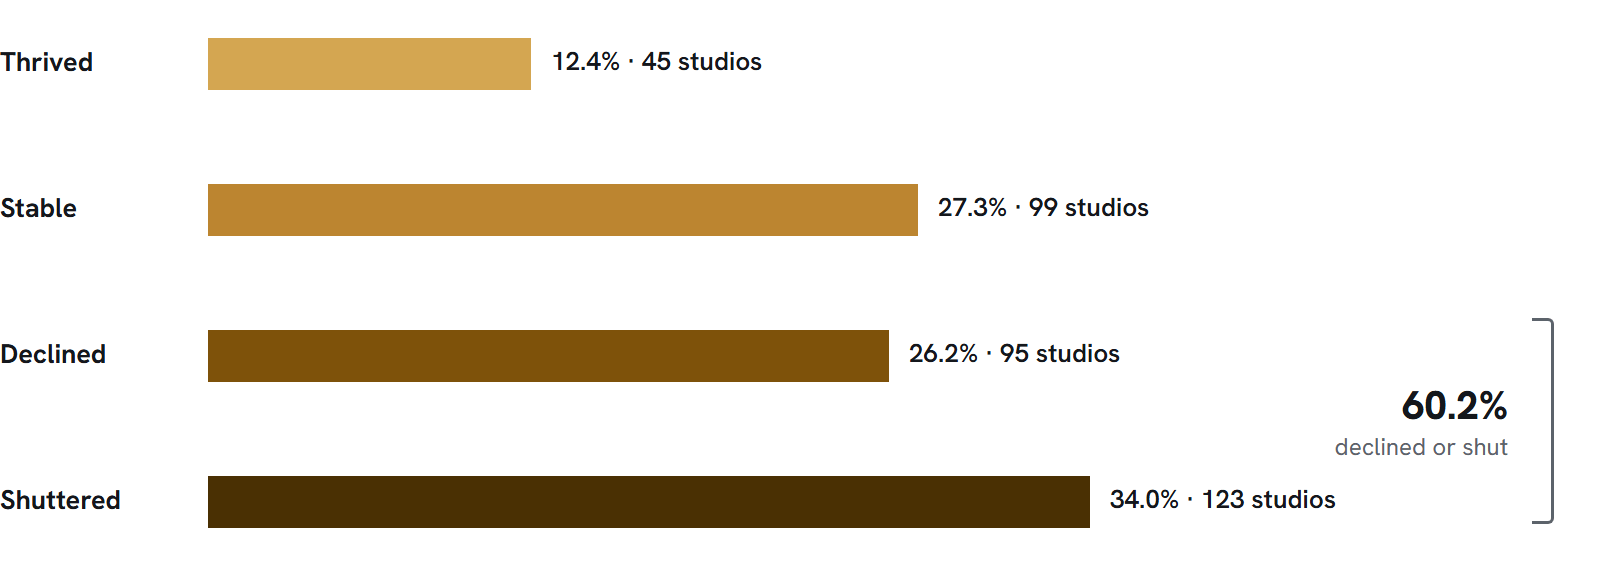
这次统计的大略结果
- 可以从从被收购后的「营收」和「作品评价」变化来衡量工作室现况
如果将焦点放在工作室被收购之后的寿命,会发现有 19.7% 的工作室是在交易完成后五年内关闭,到 2021 年为止一共有 315 家工作室被收购,并且已经有 62 家工作室不存在。
将时间拉长到十年的话,更是有将近四成的 39.4% 工作室将会关闭。到 2016 年为止被收购的工作室有 180 家,已经消失的工作室有 71 家。
才刚在最近被美商艺电关闭的美式角色扮演游戏老牌工作室 BioWare
在调查报告中已经关闭的 123 家工作室,其平均寿命为 6.4 年,中央值则是五年。看起来可以当作用来衡量工作室被收购后表现如何的一个指标。
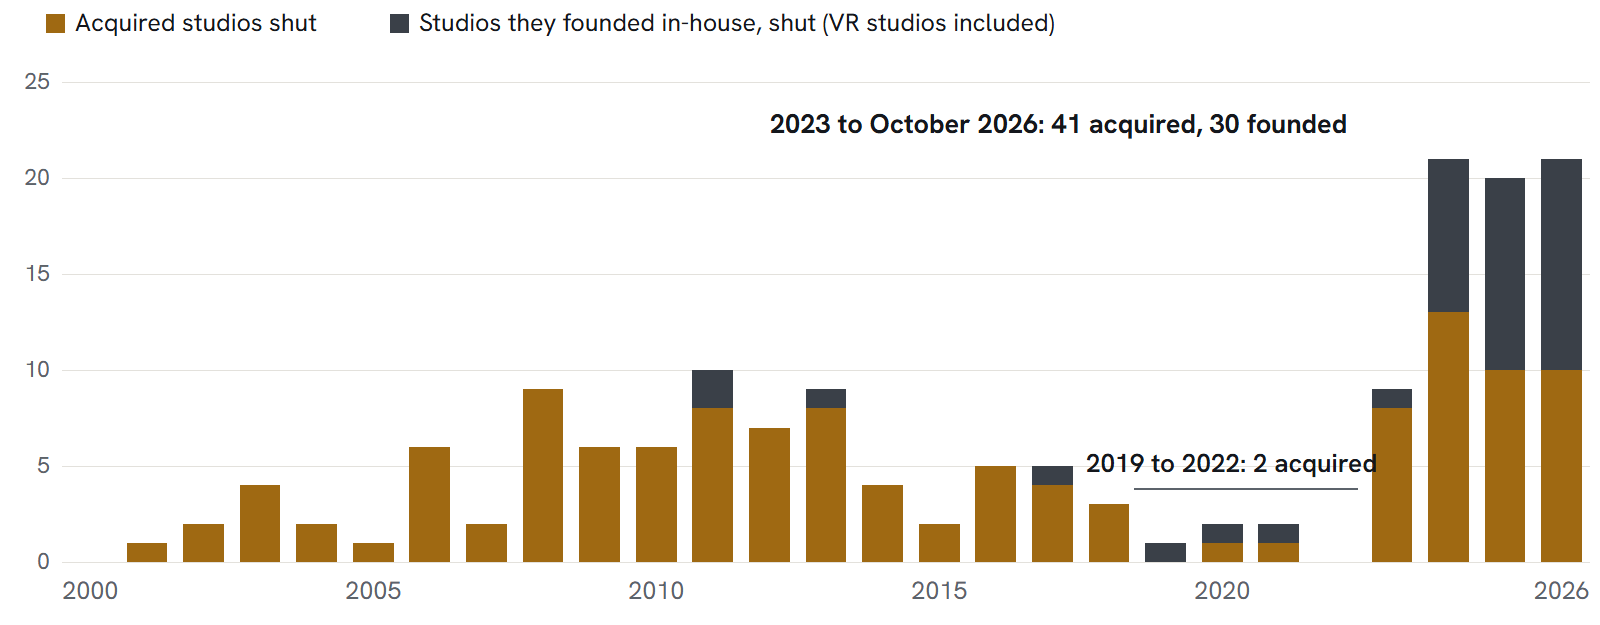
从 2000 年到 2026 年 10 月的游戏工作室关闭数量直条图,最后的部份可以看出游戏业界在后疫情时代面临严重的产业重组危机
报告中强调,「被谁收购」应该是决定工作室被收购后命运的最强烈变因。
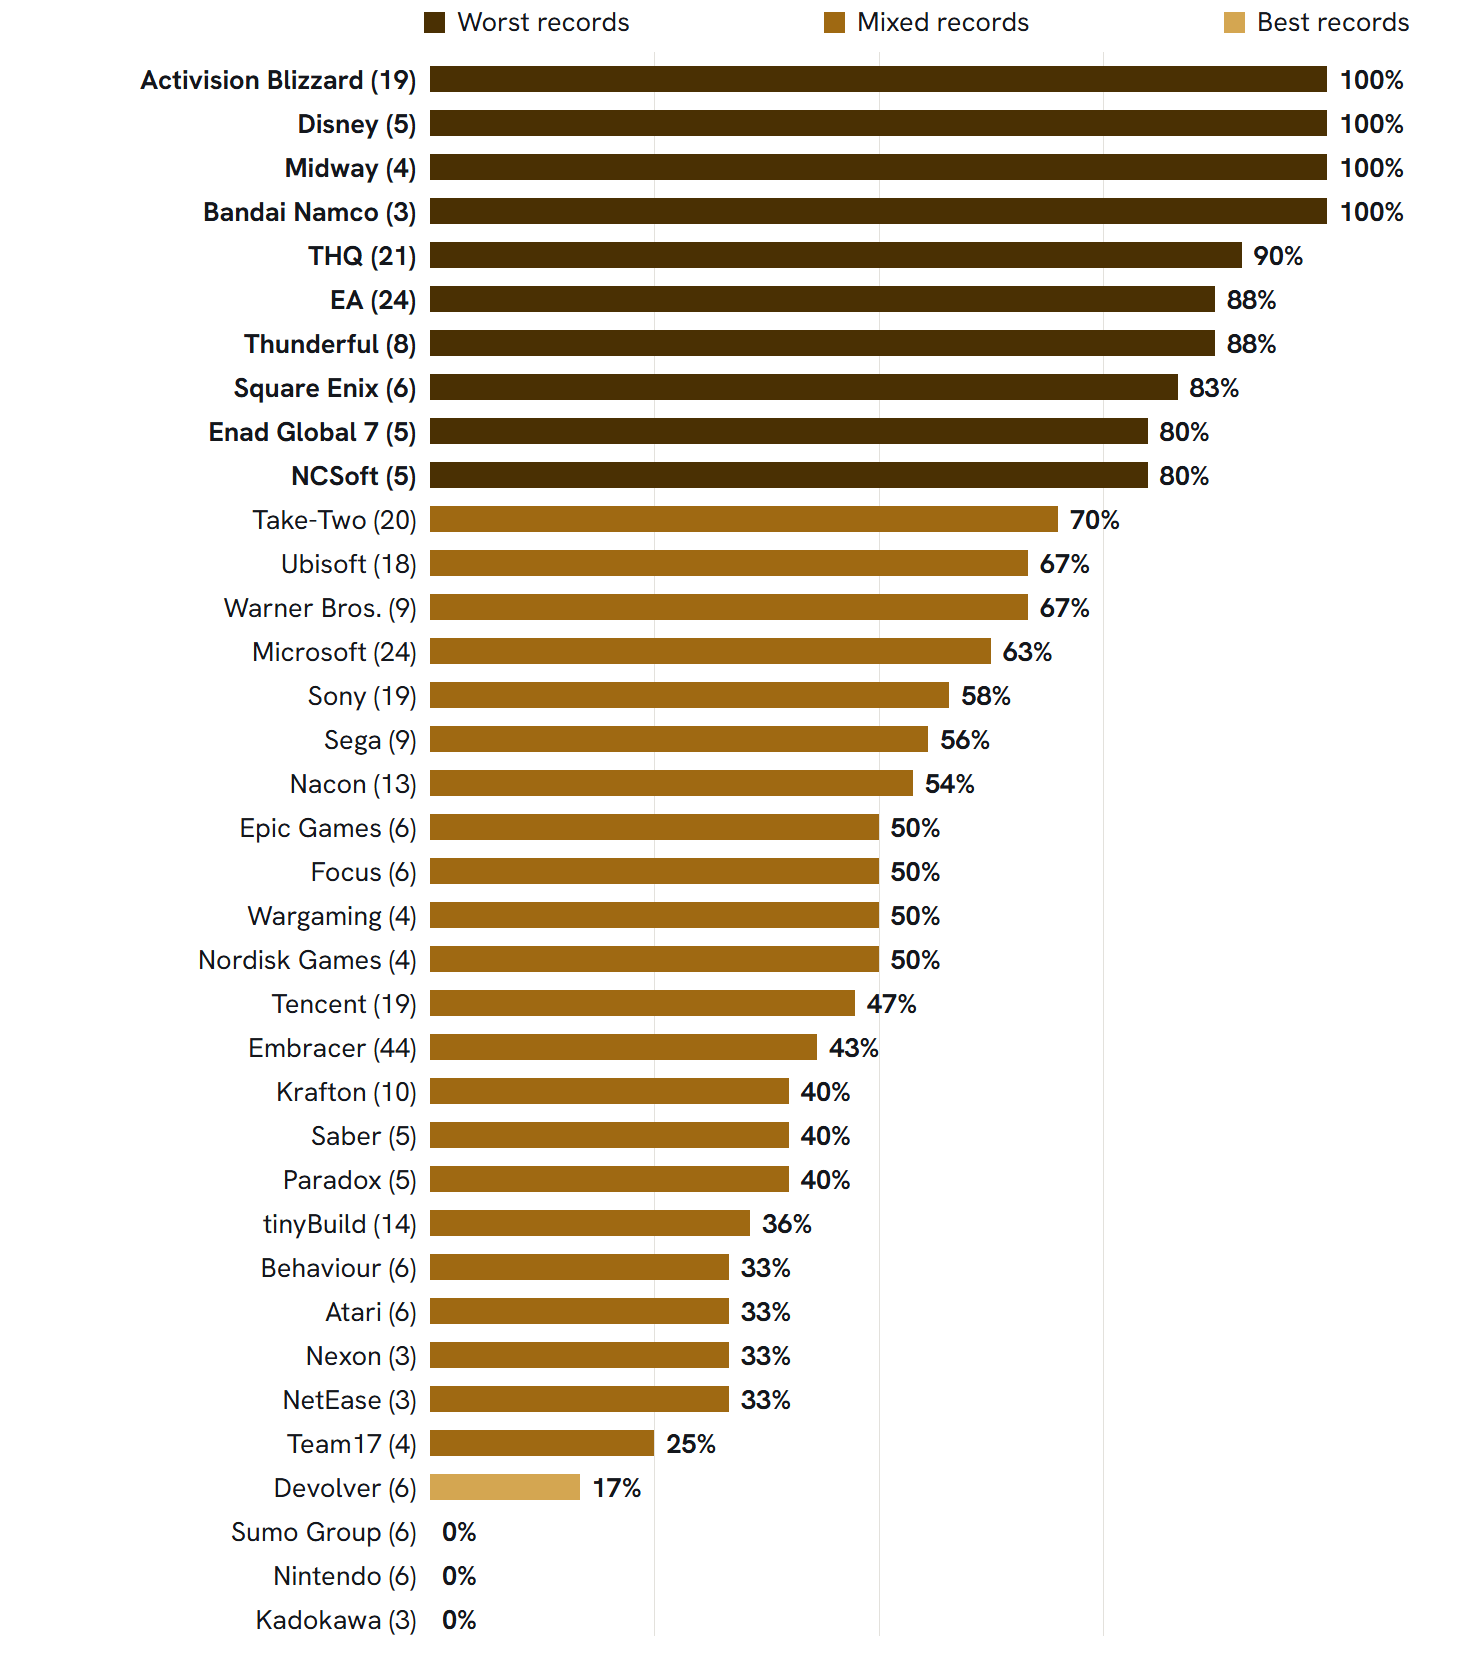
上图是这份报告中的主要收购者,以及收购后工作室发展展不佳的比例。
微软收购动视暴雪是游戏产业史上最大规模的收购案,但其实动视在卖身之前,也是一只不停收购工作室的产业巨鳄。而收购了暴雪后改组成的动视暴雪,在这份报告里荣获「收购的 19 家工作室全部都发展不佳」的宝座。经历过动视暴雪被收购前的重组,和微软目前仍然在针对 Xbox 事业部门的重组,这两次大规模企业重组,会有这种结果也并不令人意外。
至于其他三家一起荣获这个宝座的公司,迪士尼是在 2016 年退出了游戏发行事业,所以连带一起关闭了当时旗下所有工作室。
- 关联报导:迪士尼宣布将终止《迪士尼无限世界》营运 结束自有品牌游乐器主机游戏事业
而 Midway 公司是在 2009 年宣告倒闭,大家比较熟悉的万代南梦宫在报告中没有多加著墨,但是他们在最近几年,特别是《蔚蓝色法则》宣告失败后也针对游戏部门展开多次企业重组,其中最大的动作就是将新加坡工作室卖给任天堂。
- 关联报导:任天堂收购参与《斯普拉遁》开发的万代南梦宫新加坡工作室
反观榜单上最下面,有三家所有收购工作室都正面发展的资优生。大家最熟悉的任天堂,他们对于收购的哲学相信大家也一样熟悉,所以在这边就不赘述。
而角川集团名下的三家工作室应该是指 FROM SOFTWARE 、 MAGES. 和 SPIKE CHUNSOFT,三家近年来的发展的确都不错。但角川集团本身是一个经常重组的企业体系,光就游戏事业来说,他们自己组建的角川游戏就在 2022 年到 2023 年间缩编并且彻底解散。
- 关联报导:角川 Games 宣布将《坦克战记》系列作品发行权移交给云豹娱乐与 24Frame
至于 SUMO 集团,是英国老牌开发商在扩编后成立的发行商,虽然就统计数据上来说是资优生,但其实集团本身因为经营不善,在 2021 年被中国腾讯公司收购,经历过多次裁员缩编,也陆续把旗下收购的六家工作室其中四家转手卖出。
角川游戏负责人安田善己独立出去成立了 DRAGAMI GAMES
虽然不是这次调查的主题,但报告中顺带提了一下并非收购,而是由发行商自己组建的工作室经营状况。也许是因为必须要从头开始,所以整体情况比被收购的工作室还要残酷。
在这次调查的 56 家全新工作室当中,有 48 间工作室(约 85.7%)在成立之后走下坡。有 33 间工作室(约 58.9%)已经解散,而且在这些工作室里有 18 间工作室根本没有推出过任何一款游戏。
其中灾情最惨重的重灾区,就是中国大厂网易原本大量投资海外,在 2020 年到 2023 年的三年间注资成立了八家工作室,但随后因投资方向一百八十度大转变,如今已经全军覆没。
- 关联报导:名越稔洋领军之「名越工作室」确定解散清算 新作《龙之帮派》前景未明
赛巴斯汀为了更进一步探索让工作室衰退的变因,另外组建了一个有 50 家财务完全独立的游戏工作室群组作为对照组,和这次调查中的 119 家工作室对照。从 2019 年开始的七年之间,在大发行商旗下的 119 家工作室里有 29 家(约 24.4%)的工作室有大幅度裁员,相较之下财务独立的 50 家工作室里只有 7 家(约 14%)的工作室经历大幅度裁员。
即使是把裁员程度门槛下调,仍然是非独立工作室约 53% 对照独立工作室约 36% 的数字,无论如何在大发行商底下的工作室碰上裁员的机率都高过独立工作室 1.5 倍左右。
瑞典的拥抱者集团(Embracer Group)可说是游戏产业在疫情行情下的狂欢代表,
在疫情行情中的三年内靠大量收购让公司规模暴增六倍。
当然在狂欢过后,也一样要面对大量裁员、解散,成为宣告产业冰河期来临的象征
在大发行商旗下,对于游戏工作室来说无疑是一种高风险的变因。不过赛巴斯汀也表示,如果单纯从公司治理的角度来看,大部份发行商收购以及整肃工作室都有「合理的理由」。比如说动视暴雪为了在游戏开发规模日渐增长的现代游戏产业环境下,让公司主要产品《决胜时刻(Call of Duty)》保持推出频率,就必须不停收购工作室增加人力资源。但收购案例越多,在财务上必须进行淘汰的可能性就越高。而且发行商的高层管理人员,与自己旗下工作室的距离越远,那么决定裁员的难度也就越低。
他在最后整理出最有可能大量裁员并解散工作室的三种发行商,分别是「专门推出特定系列产品的发行商(例如动视暴雪)」、「为了拓张公司规模而大量举债收购的发行商(例如拥抱者集团)」,以及「游戏并非单一主业的多媒体企业集团(例如迪士尼)」。